世界杯体育爱旭股份齐备营收44.37亿元-开yun云体育入口(官方)最新下载IOS/安卓版/手机版APP
炒股就看金麒麟分析师研报,泰斗世界杯体育,专科,实时,全面,助您挖掘后劲主题契机!
起首:证券之星
凭借ABC互异化蹊径寻求解围的爱旭股份(600732.SH),如今正堕入一场限制延迟与盈利配置之间的贫困博弈。2025年年报及2026年一季报走漏,尽管公司依托ABC组件放量齐备营收稳步增长,但利润端依旧深陷亏蚀。
证券之星细心到,传统电板业务亏蚀牵扯仍在延续,国外组件市集成为爱旭股份营收增长的勤恳撑抓。但是,爱旭股份的互异化蹊径并未跳出行业内卷困局,BC赛说念产能加快扩容、市集竞争加重,居品溢价空间濒临挑战。公司大手笔激动老旧产能技改与ABC新产能建设,但濒临偿债承压、利息用度高增、应收存货高企等多重财务压力。
01. 表里销盈利分化,互异化上风难掩多重忧
全年来看,光伏供需失衡景况仍未显耀改善,主要居品价钱抓续处于相对低位。重迭2025年下半年以来硅料、银浆等中枢原材料价钱抓续上行,而末端价钱传导滞后,爱旭股份见地仍显耀承压。
2025年,爱旭股份齐备营收156.14亿元,同比增长39.97%;归母净利润亏蚀18.22亿元,同比增长65.75%。2024年,公司归母净利润一度巨亏53.19亿元,两年累亏逾71亿元。
ABC组件业务的快速放量成为爱旭股份主要的功绩撑抓点。2025年,爱旭股份ABC组件销售量达14.71GW,同比增长132%;齐备营收106.55亿元,同比大幅增长114.75%,占全年营收的68%,已成为公司第一中枢业务。
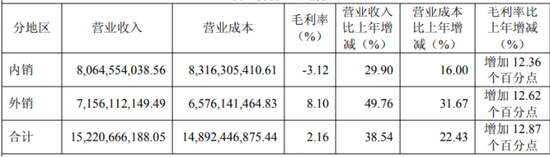
撑抓这一增长的是ABC组件在国外高端市集变成的居品溢价,该居品国外销价较成例TOPCon居品保抓10%-50%的溢价。2025年下半年国内市集需求阶段性滑坡,但公司国外组件销量占比超50%,对冲了国内市集订单的阶段性不及。数据走漏,2025年全年,外销录得营收71.56亿元,同比增长49.76%,占全年营收的45.83%。表里销盈利情况领悟分化,外销毛利率8.1%,内销仅-3.12%,内销业务抓续处于亏蚀状态,都备依靠国外盈利板块进行补贴。
与此同期,传统电板业务承压,成为勤恳牵扯项。2025年,PERC、TOPCon等电板缠绵销售22.29GW,同比有所下落;太阳能电板片对应收入34.47亿元,同比下落35.57%。受硅料价钱短期快速上行以及产能讹诈率下落导致的单元制造用度攀升影响,爱旭股份电板业务2025年下半年亏蚀幅度有所扩大,对合座见地功绩变成了显耀牵扯,该业务全年毛利率为-8.54%。
2026年一季度,爱旭股份齐备营收44.37亿元,同比增长7.29%;对应归母净利润亏蚀4.4亿元,亏幅同比扩大46.37%。爱旭股份示意,2026年一季度公司居品销售合座趋好,组件价钱徐徐提高,笼统毛利改善领悟,但因汇率波动和融资贴息减少、财务用度同比加多,笼统导致归母净利润同比减少1.39亿元。
证券之星了解到,爱旭股份依托无银化工艺、量产退换效果、国外高端市集变成了ABC组件高溢价基础。但从见地推崇来看,其互异化上风俗未都备振荡为知道的盈利上风。
2025年下半年国内光伏新增装机需求显耀回落,进一步加重了供需失衡与价钱竞争压力,ABC组件原有溢价空间抓续被压缩。2025年毛利率为2.59%,一季度毛利率虽配置至7.2%,但净利率仍低至-10.32%。
更严峻的隐忧是,跟着BC电板高效性与高溢价智商突显,赛说念竞争正快速升温。2025年,隆基绿能HPBC2.0电板自有产能46GW,BC组件销量22.87GW。天合光能THBC加快激动全面产业化,其最高退换效果达28%。跟着BC新产能抓续开释,爱旭股份ABC组件的溢价智商或进一步松弛。
从技能成本维度来看,银价高企下爱旭股份技能盈利上风放大。若过去银价回落,TOPCon的成本压力将取得缓解,爱旭股份基于“无银化”建立的成本护城河也会相应变浅。
02. 欠债率高企,应收存货双高
为周转存量产能、聚焦先进产能转型,爱旭股份抓续激动PERC和TOPCon老旧产能向ABC技能升级。2025年,公司主要开展了济南基地高效ABC电板及组件花样、义乌基地电板产能升级纠正花样、滁州基地电板产能升级纠正花样等,在上述重心产能建设花样方面新增投资约为7.45亿元,其他固定金钱、无形金钱投资额约为0.34亿元。
在产能结构优化除外,为降本提效,爱旭股份还分裂对珠海基地和义乌基地现存ABC产能进行了升级纠正,全面提高第三代无银化和低银化ABC组件的供货智商。但产能升级经过对产量变成一定扰动,导致晶体硅电板组件全年平均产能讹诈率仅76%。跟着技改服务的持续完成,现在爱旭股份ABC业务已基本满产。
证券之星细心到,大限制技改与产能延迟背后,是抓续攀升的债务包袱。限制2026年一季度末,爱旭股份的金钱欠债率为78.89%,虽环比2025年末缩短1.06个百分点,但在行业内仍处于偏高水平。具体来看,公司一季度末的短期借债及一年内到期的非流动欠债缠绵高达85.95亿元,永恒借债46.9亿元,而同期货币资金仅44.13亿元,短期偿债缺口较为领悟。
高欠债压力下,爱旭股份一季度末的利息用度高达1.53亿元,同比激增219.16%。高额的利息支拨严重侵蚀利润,成为公司一季度亏蚀扩大的勤恳推手。
为缓解资金压力,爱旭股份于2025年9月践诺定增,召募资金净额34.58亿元,其中4.9亿元用于补充流动资金,29.68亿元投向义乌六期15GW高效晶硅太阳能电板花样。定增虽短期补充了现款流、撑抓产能延迟,但并未从根底上变调高欠债花样,公司后续仍濒临抓续的成本开支与利息偿付压力。
金钱端风险通常阻塞暴戾,爱旭股份应收账款与存货双双高增,金钱质料承压领悟。限制2026年一季度末,爱旭股份应收账款限制高达20.9亿元,同比激增91.32%;同期存货24.14亿元,同比增长20.96%。上述两项金钱增速远超同期营收增速,占用了多半营运资金,导致同期见地现款流同比下滑2.19%至7亿元。
值得一提的是,2025年末,爱旭股份计提金钱减值损失7.79亿元,2026年一季度持续计提1.1亿元,贯穿大额金钱减值平直澌灭利润,加重了公司盈利压力。现在,爱旭股份正处于大插足、高欠债、慢回血的贫困转型期,财务韧性濒临严峻安适。(本文首发证券之星,作家|陆雯燕)
 海量资讯、精确解读,尽在新浪财经APP
职责剪辑:杨红卜 世界杯体育